


前些日子,税总发布新的公告,对通行费电子发票编码规则、开具对象、流程及相关规定等都有了新的明确。
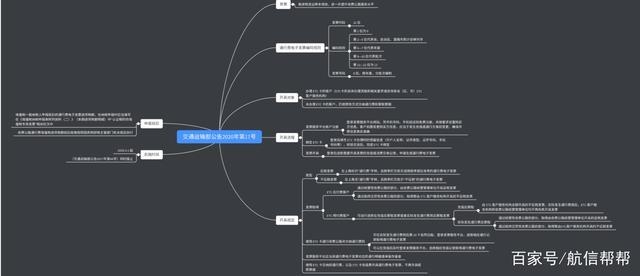
公告从 4 月 1 日,也就是后天起实施。
虽然是新的通知,但细则内容看下来也让不少人产生疑惑:这也不是新政啊,和以前差不多嘛。
为此,我们也找来了相关文件做了一下对比,看看具体是怎么回事。
新旧公告对比都有哪些调整
1. 开具对象有所剔除
原有公告:办理 ETC 卡或用户卡
最新公告:办理 ETC 卡的用户。未办理 ETC 卡的客户,仍按原有方式交纳通行费和索取票据
2. 发票取得时间有所缩短
原有公告:使用 ETC 卡或用户卡通行收费公路并交纳通行费的,可以在实际发生通行费用后第 10 个自然日(遇法定节假日顺延)起,登录平台选择相应通行记录取得通行费电子发票
最新公告:取消了“(遇法定节假日顺延)”的说法
3. 取消了360天的认证抵扣期限
税总2019年第45号公告其实提过这个,但原有公告毕竟是税总和交通部联合发布的,跨部门去操作总不太合适,效力也不能完全达到,于是也就有了这最新公告了。
简单来说就是这三点了,其他确实没有什么差别,包括发票票样、开票流程、取得和抵扣等。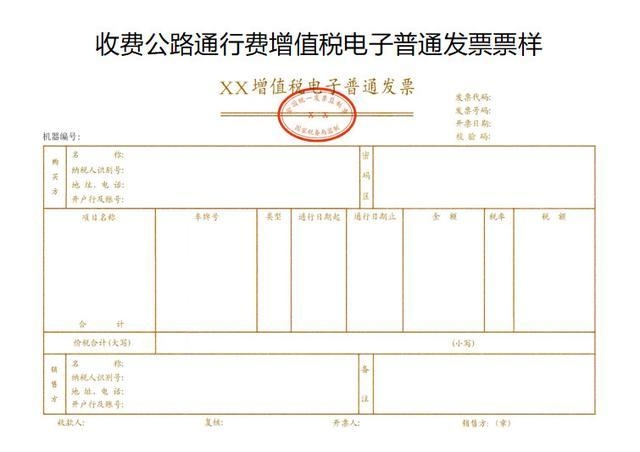
发票票样
不过,为了巩固一下过往知识,我们还是拿大伙儿最关注的发票取得和抵扣做一下简单回顾吧。
发票取得和抵扣
1. 已办理 ETC 卡用户
依最新公告,使用 ETC 卡交纳的通行费,以及 ETC 卡充值费开具通行费电子发票,不再开具纸质票据,相关的发票取得及入账分别如下:
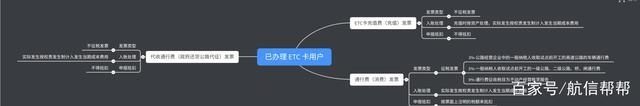
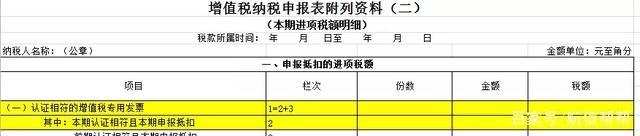
对于可抵扣的征税发票,我们还需要先登录增值税发票综合服务平台进行勾选、统计、签名确认,而后根据确认后的统计汇总填写到增值税纳税申报表附表 2 中,具体填法和增值税专用发票一样。
2. 未办理 ETC 卡用户
这部分只能用纸质发票了,但影响不大,毕竟都是合法有效的,可以作为原始凭证进行入账和报销,只是抵扣方面会有所不同。
过桥、过闸的纸质发票可以抵扣进项税,其计算方式为:
发票上注明的金额÷(1+5%)×5%
填写申报表时,依实际情况填但到附表二 8b 栏申报就可以了。
高速公路、一级、二级公路的则不得抵扣,只能作为记账凭证,入账时按权责发生制在实际发生当期计入成本费用。
看到这里,相信大家对通行费发票的处理都比较清楚了吧。
